請求書は「お金をもらうための書類」であると同時に、取引先の経理が仕訳と消費税の処理に使う書類です。記載漏れがあると差し戻しになり、入金が1サイクル遅れます。この記事では、2026年時点で必要な項目を順に確認します。
請求書に必ず書く項目
- 発行者の氏名または屋号、住所、連絡先
- 取引先の名称(「御中」「様」の使い分け)
- 請求日と請求番号(例: 2026-0012)
- 取引内容(品目・数量・単価・金額)
- 税率ごとに区分した合計金額と消費税額
- 合計請求額(税込)
- 支払期限と振込先(銀行名・支店名・口座種別・口座番号・名義)
インボイス制度で追加された要件
適格請求書発行事業者として登録している場合は、上記に加えて「登録番号(T+13桁)」「税率ごとに区分した消費税額」「適用税率」の記載が必要です。登録していない免税事業者はこれらを書く必要はありませんが、取引先が仕入税額控除を受けられないため、取引条件を事前に確認しておきましょう。
| 項目 | 登録事業者 | 免税事業者 |
|---|---|---|
| 登録番号(T+13桁) | 必須 | 記載しない |
| 税率ごとの合計額・消費税額 | 必須 | 任意(書いておくと親切) |
| 消費税の端数処理 | 税率ごとに1回(切り捨てが一般的) | 同左 |
源泉徴収がある場合の計算
原稿料・デザイン料・講演料など、所得税法で定められた報酬は、支払側(取引先)が 10.21% を源泉徴収します。請求書には「源泉徴収税額」と「差引お振込金額」を明記すると、取引先の処理がスムーズです。
| 区分 | 金額 |
|---|---|
| 報酬(税抜) | 100,000円 |
| 消費税 10% | 10,000円 |
| 合計(税込) | 110,000円 |
| 源泉徴収税額(税抜の 10.21%) | ▲10,210円 |
| 差引お振込金額 | 99,790円 |
源泉徴収の対象になるのは報酬の種類で決まります(ライティング・デザイン・写真・講演・翻訳など)。システム開発やコンサルティングは原則対象外です。消費税を区分して記載していれば、税抜金額を基準に計算できます。
送付のマナーと管理
- PDF で送る。ファイル名は「請求書_2026-0012_株式会社サンプル.pdf」のように請求番号と宛先を入れる
- メール本文に請求番号・金額・支払期限を書く(添付を開かなくても分かるように)
- 送付したら台帳に記録し、支払期限の1週間前にリマインド、超過したら翌営業日に催促
- 控えは7年間保存(電子で送ったものは電子のまま保存)
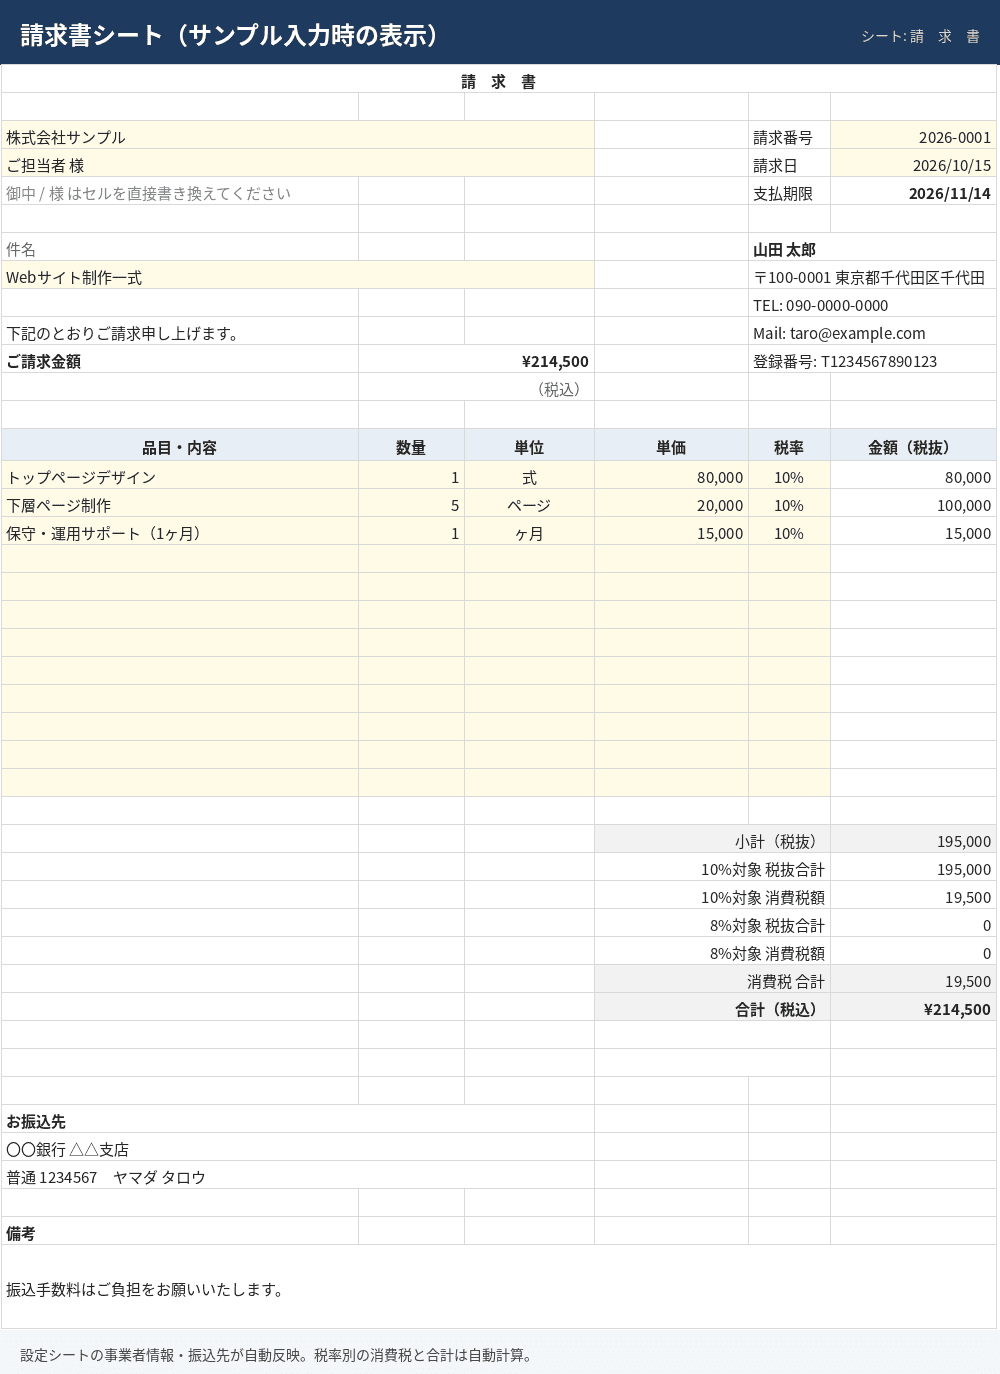
見積書・納品書・請求書テンプレート(Excel・インボイス対応)
設定シートに事業者情報を入れるだけで3帳票に反映。税率別の消費税、源泉徴収の表示切替、入金管理台帳つき。
BOOTH で見る(980円) ↗