経費の判断基準はひとつだけ。「その支出が事業の売上を得るために必要だったか」です。この基準で考えると、迷いがちな支出の多くは整理できます。この記事では勘定科目ごとに具体例をまとめ、家事按分の目安と、経費にならないものも挙げます。
経費になるもの(勘定科目別)
| 勘定科目 | 具体例 | メモ |
|---|---|---|
| 消耗品費 | PC周辺機器、文具、10万円未満の備品、ソフトの買い切りライセンス | 10万円以上は原則「減価償却」 |
| 通信費 | インターネット回線、携帯電話、クラウドサービスの月額、サーバー代 | 私用兼用は按分 |
| 地代家賃 | 自宅兼事務所の家賃、コワーキングスペース利用料 | 家賃は按分(下記) |
| 水道光熱費 | 電気・ガス・水道 | 自宅兼用は按分 |
| 旅費交通費 | 電車・バス・タクシー、出張の宿泊費、取材の交通費 | 通勤定期は事業用部分のみ |
| 新聞図書費 | 専門書、雑誌、有料記事・ニュースレター | 仕事に関係する範囲 |
| 研修費 | セミナー、オンライン講座、資格の受験料(事業関連) | 趣味的なものは不可 |
| 接待交際費 | 取引先との飲食、手土産、お歳暮 | 誰と・何の目的かをメモ |
| 会議費 | 打ち合わせのカフェ代、Web会議ツール | 1人作業のカフェ代は判断が分かれる |
| 広告宣伝費 | Web広告、名刺、ポートフォリオサイト制作費 | |
| 外注工賃 | 他のフリーランスへの発注、業務委託費 | 支払調書の対象になることも |
| 支払手数料 | 振込手数料、決済手数料、プラットフォーム手数料、税理士報酬 | |
| 租税公課 | 印紙代、事業用資産の固定資産税、自動車税の事業分 | 所得税・住民税は経費にならない |
| 損害保険料 | 事業用の賠償責任保険、PC の保険 | 生命保険は「控除」であり経費ではない |
| 減価償却費 | 10万円以上の PC・カメラ・車などの償却分 | 青色申告は 30万円未満を一括経費にできる特例あり |
| 雑費 | どの科目にも当てはまらない少額の支出 | 多用しない |
家事按分の目安
自宅で仕事をしている場合、家賃・光熱費・通信費は「事業で使っている割合」だけ経費にできます。割合の根拠は床面積比や使用時間比など、説明できるものなら何でも構いません。決めた根拠はメモに残しておきましょう。
| 費目 | 一般的な按分率 | 根拠の例 |
|---|---|---|
| 家賃 | 20〜40% | 仕事部屋の床面積 ÷ 全体の床面積 |
| 電気代 | 20〜40% | 家賃と同じ割合、または使用時間 |
| インターネット | 50〜80% | 業務時間の割合 |
| 携帯電話 | 30〜60% | 通話・通信の業務利用割合 |
| 車 | 走行距離の事業割合 | 走行記録をつける |
経費にならないもの
- 所得税・住民税・国民健康保険料・国民年金(税金と保険料は「控除」で扱う)
- 自分の食事代(取引先との会食以外)、普段着のスーツや私服
- 健康診断・ジム(原則不可。福利厚生は従業員向けの制度)
- 生命保険料(経費ではなく生命保険料控除)
- 事業と無関係の家族の支出、プライベートの旅行
領収書がないときは
電車賃や自販機など領収書が出ない支出は、日付・金額・目的・相手先を記録した出金伝票(メモ)で代用できます。クレジットカードや交通系 IC の明細も証憑になります。電子で受け取った請求書・領収書は、電子のまま保存するのがルールです(電子帳簿保存法)。
判断に迷う支出は「売上との関係を一言で説明できるか」で決めます。説明できるなら計上し、根拠をメモに残す。説明できないなら計上しない。これだけで税務調査への備えにもなります。
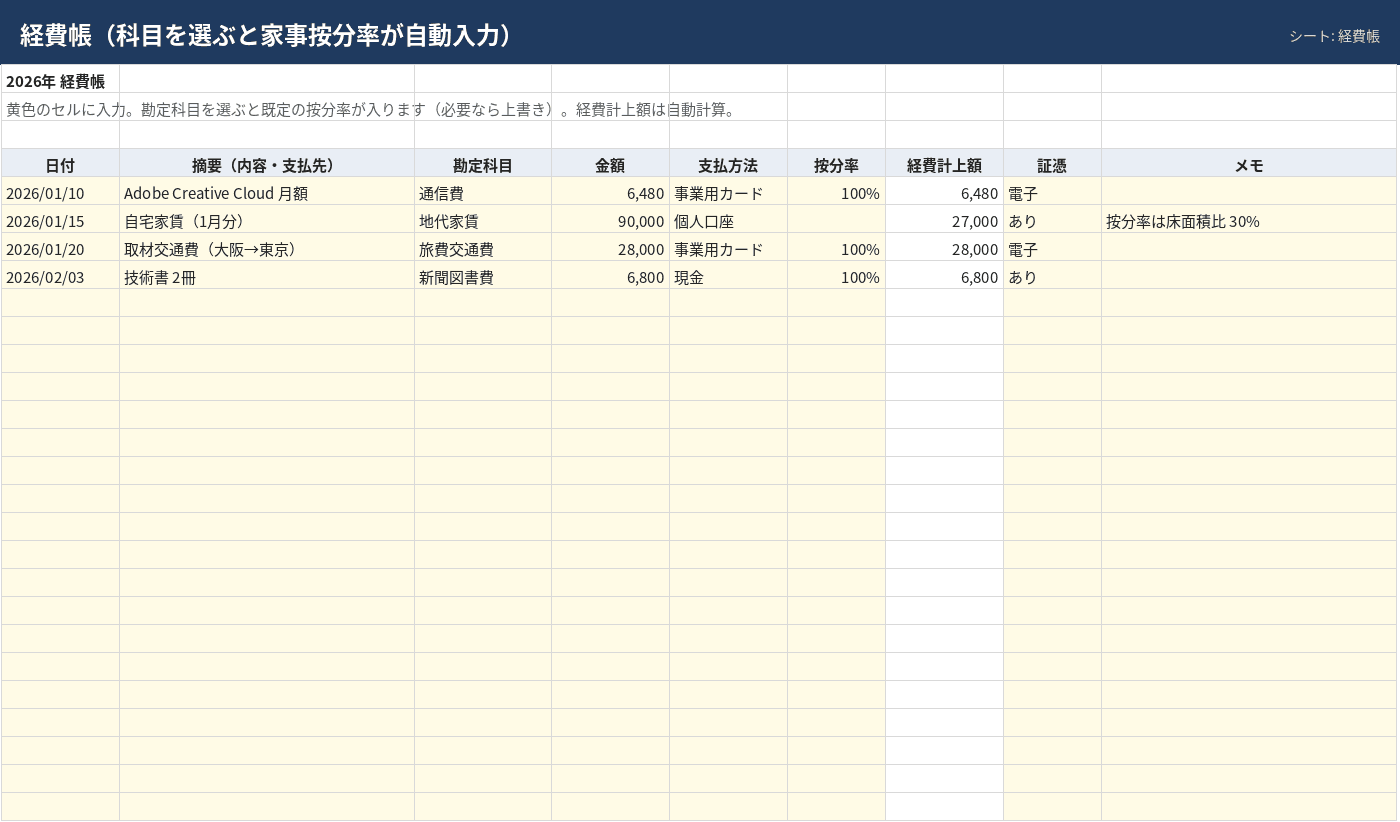
科目別に記録できる経費帳(確定申告準備キット)
勘定科目のプルダウンと既定の按分率つきの経費帳、売上帳、科目別集計、所得税の概算をひとつにまとめた Excel キット。
BOOTH で見る(1,280円) ↗