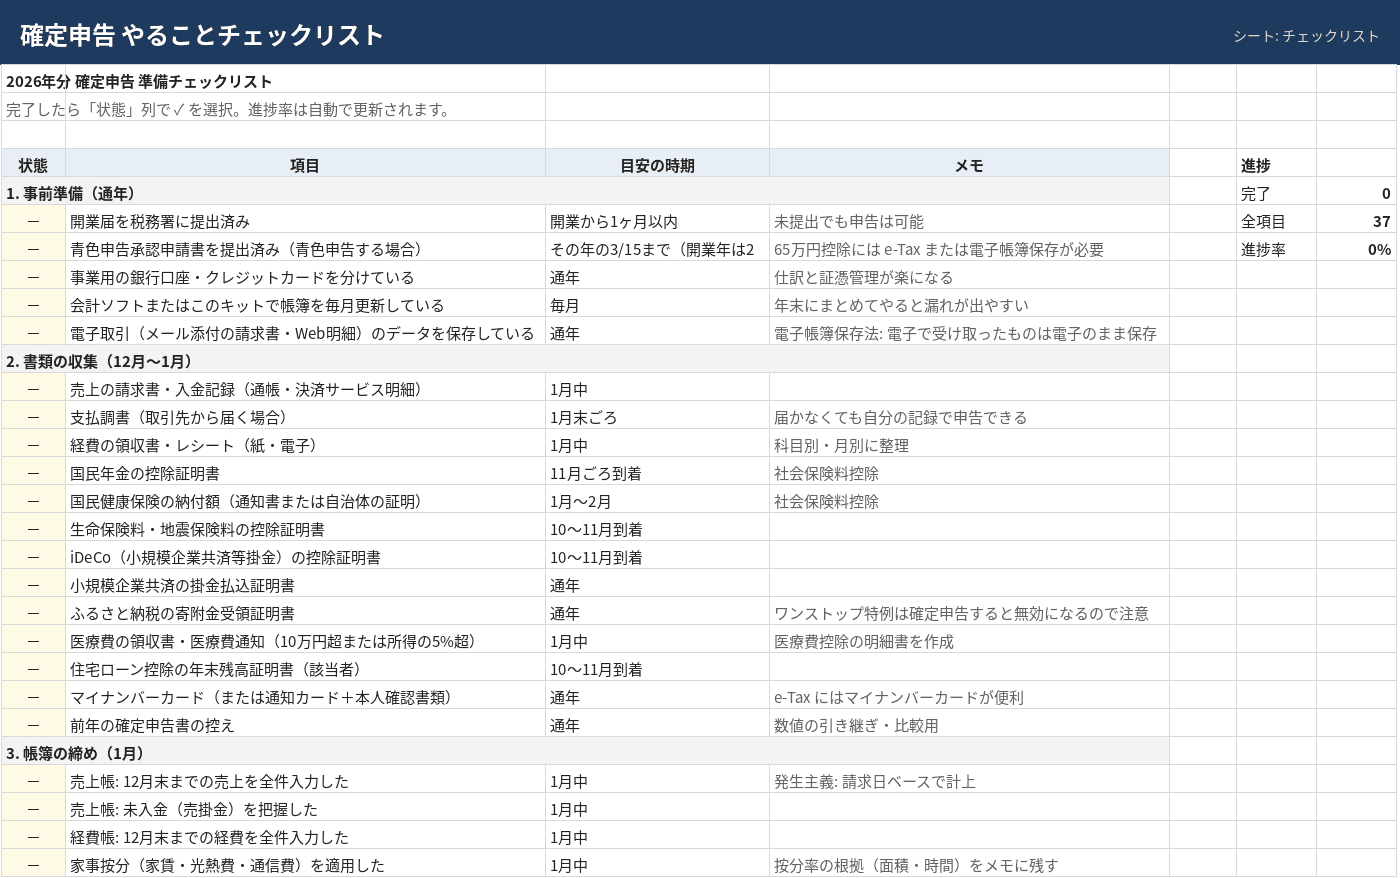
確定申告は「2〜3月の作業」ではなく「1年を通した記録の積み重ね」です。とはいえ初年度は何から手をつければよいか分かりにくいので、時系列のやることリストにまとめました。
時系列のやることリスト
| 時期 | やること |
|---|---|
| 開業時 | 開業届・青色申告承認申請書を提出(青色申告は最大 65 万円の控除) |
| 毎月 | 売上と経費を帳簿に記録。領収書は月別に保管(電子で受け取ったものは電子のまま) |
| 10〜11月 | 生命保険料・iDeCo・小規模企業共済などの控除証明書が届くので保管 |
| 12月末 | 12月分までの売上・経費を締める。在庫があれば棚卸 |
| 1月 | 国民年金・国民健康保険の年間納付額を確認。取引先からの支払調書を待つ(届かなくても申告可) |
| 2/16〜3/15 | 確定申告書と青色申告決算書(または収支内訳書)を作成・提出。納税 |
帳簿は「売上帳」と「経費帳」の2冊で足りる
青色申告(65万円控除)には複式簿記が必要ですが、実務上は「売上帳」と「経費帳」をきちんとつけておけば、会計ソフトや確定申告書等作成コーナーが複式に変換してくれます。まずは2冊を毎月更新する習慣をつけてください。
売上帳に書く項目
- 請求日(発生主義: 入金日ではなく請求日で計上)
- 取引先
- 内容
- 金額
- 入金日
- 源泉徴収額(あれば)
経費帳に書く項目
- 日付
- 内容と支払先
- 勘定科目(通信費・消耗品費など)
- 金額
- 支払方法
- 按分率(私用と兼用のもの)
- 証憑の有無
家事按分の考え方
自宅兼事務所の家賃・光熱費・通信費は、事業で使った割合だけ経費にできます。割合は「床面積比」や「使用時間比」など、説明できる根拠で決めて、メモを残しておきます。家賃 30%、通信費 50% あたりが一般的な水準です。
よくある質問
10万円以上のパソコンは経費になる?
原則は減価償却(数年に分けて経費化)ですが、青色申告なら 30 万円未満の資産を一括で経費にできる特例があります(年間合計 300 万円まで)。
源泉徴収された分はどうなる?
原稿料やデザイン料から引かれた 10.21% は「所得税の前払い」です。確定申告で精算され、多く引かれていれば還付されます。売上帳に源泉徴収額を記録しておくと計算が楽です。
納税の月に現金が足りない、を防ぐ資金繰り表(Excel)
月ごとの入金予定と経費を入れると、12 か月先までの月末残高と毎月の納税積立額を自動計算。所得税・住民税・国保・年金の支払月カレンダーつき。
BOOTH で見る(980円) ↗税額や控除は年分・所得により異なります。最終的な判断は国税庁の確定申告書等作成コーナー、または税理士にご確認ください。