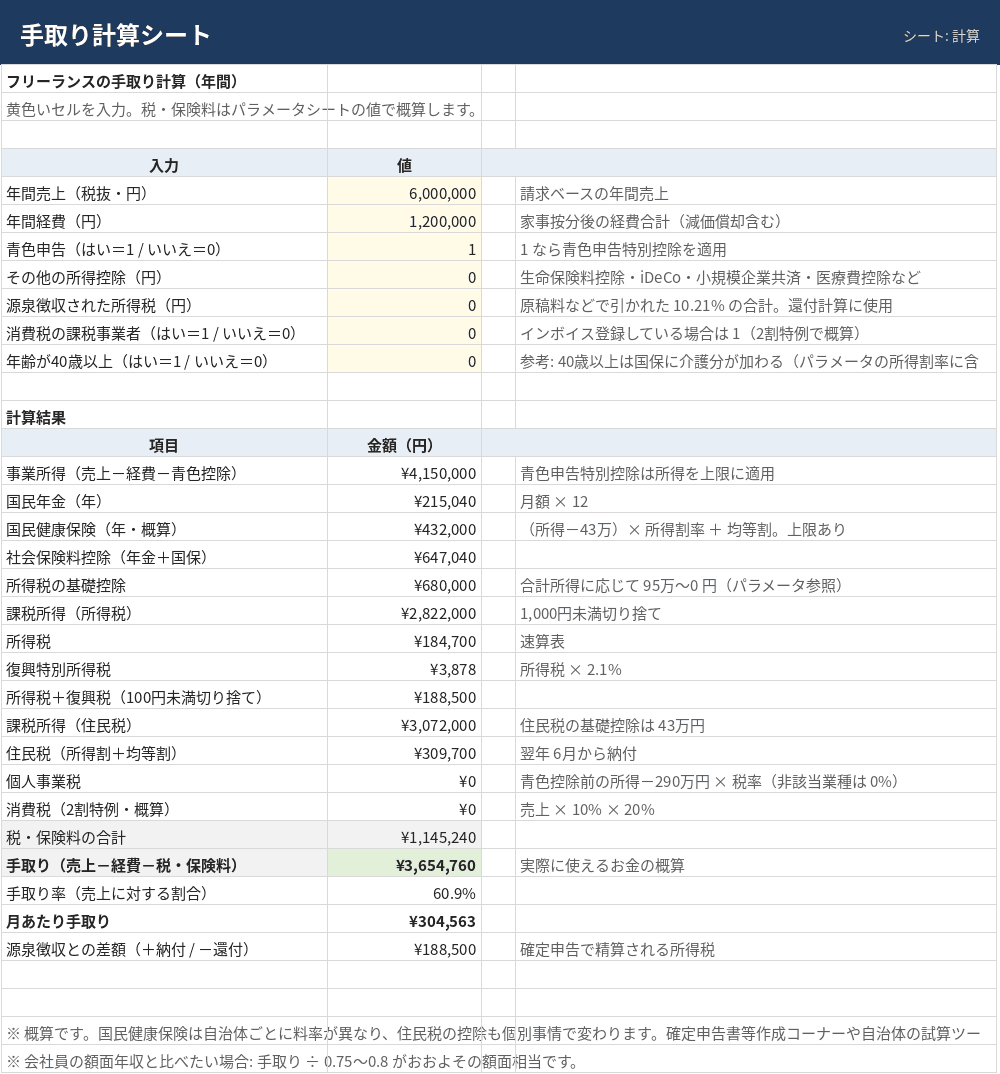
会社員の「額面と手取り」と違い、フリーランスは売上から経費・税金・社会保険料をすべて自分で引いた残りが手取りです。売上 600万円なら手取りはおよそ 365万円。この記事では売上別の目安と、計算の内訳を順に見ていきます。
売上別の手取り早見表(経費率 20%・青色申告・独身の場合)
| 売上 | 経費 | 所得税等 | 住民税 | 国保 | 国民年金 | 手取り | 手取り率 |
|---|---|---|---|---|---|---|---|
| 300万円 | 60万円 | 2.4万円 | 9.4万円 | 19.2万円 | 21.5万円 | 約188万円 | 62.5% |
| 400万円 | 80万円 | 6.0万円 | 16.6万円 | 27.2万円 | 21.5万円 | 約249万円 | 62.2% |
| 500万円 | 100万円 | 9.7万円 | 23.8万円 | 35.2万円 | 21.5万円 | 約310万円 | 62.0% |
| 600万円 | 120万円 | 18.9万円 | 31.0万円 | 43.2万円 | 21.5万円 | 約365万円 | 60.9% |
| 800万円 | 160万円 | 44.4万円 | 45.4万円 | 59.2万円 | 21.5万円 | 約470万円 | 58.7% |
| 1,000万円 | 200万円 | 74.8万円 | 59.8万円 | 75.2万円 | 21.5万円 | 約569万円 | 56.9% |
| 1,500万円 | 300万円 | 162.0万円 | 96.4万円 | 109.0万円 | 21.5万円 | 約811万円 | 54.1% |
| 2,000万円 | 400万円 | 296.8万円 | 136.4万円 | 109.0万円 | 21.5万円 | 約1,036万円 | 51.8% |
前提: 青色申告特別控除 65万円、基礎控除は 2026年分の所得区分別の額、国保は所得割 10%+均等割 6万円(上限 109万円)、住民税 10%+均等割、国民年金 月 17,920円、消費税の課税事業者でない場合。国保は自治体で大きく変わるため、あくまで目安です。
手取り率が売上とともに下がる理由
- 所得税は累進課税。課税所得 330万円を超えると税率が 20%、695万円超で 23%、900万円超で 33% に上がる
- 国民健康保険は所得の約10% が上限(109万円)まで比例して増える
- 基礎控除は所得が増えると 95万円 → 58万円 に下がる(2026年分)
- 一方で国民年金は定額(年 21.5万円)なので、売上が小さいほど負担感が重い
手取りの計算手順
- 事業所得 = 売上 − 経費 − 青色申告特別控除(最大 65万円)
- 社会保険料 = 国民年金(定額)+ 国民健康保険(所得に比例・上限あり)
- 課税所得 = 事業所得 − 社会保険料 − 基礎控除 − その他の控除(iDeCo・生命保険料など)
- 所得税 = 課税所得 × 税率 − 控除額(速算表)、復興特別所得税 2.1% を上乗せ
- 住民税 =(事業所得 − 社会保険料 − 43万円 − その他控除)× 10% + 均等割
- 手取り = 売上 − 経費 − 所得税 − 住民税 − 国保 − 年金(− 事業税・消費税)
手取りを増やす3つの方法
1. 青色申告(65万円控除)にする
白色申告との差は課税所得 65万円分。売上 600万円のケースでは所得税・住民税・国保を合わせて年 15〜20万円ほど手取りが変わります。e-Tax で申告すれば要件を満たせます。
2. iDeCo・小規模企業共済で控除を作る
小規模企業共済は月 7万円(年 84万円)まで全額所得控除。iDeCo は月 6.8万円まで。将来の自分への貯蓄をしながら今年の税金を減らせる、フリーランス向けの数少ない節税策です。
3. 経費を「漏れなく」計上する
自宅兼事務所の家賃・光熱費・通信費の家事按分、書籍・セミナー代、取引先との打ち合わせ費用など、記録していないだけで経費になるものは多いです。毎月の経費帳が、結果的に最大の節税になります。
納税の月に現金が足りない、を防ぐ資金繰り表(Excel)
月ごとの入金予定と経費を入れると、12 か月先までの月末残高と毎月の納税積立額を自動計算。所得税・住民税・国保・年金の支払月カレンダーつき。
BOOTH で見る(980円) ↗自分の数字で試算する: 手取り計算シミュレーター(Excel)
売上と経費を入れるだけで、所得税・住民税・国保・年金・事業税・消費税を差し引いた手取りと納税資金の目安を表示。国保の料率は自治体に合わせて編集できます。
BOOTH で見る(680円) ↗