インボイス制度が始まってから、フリーランスの相談で最も多いのが「登録したほうがいいのか」です。答えは一律ではなく、取引先が誰かでほぼ決まります。この記事では、判断基準、登録した場合の負担(2割特例)、登録しない場合に起きること、登録後の請求書の書き方を順に整理します。
結論: 取引先で決まる
| 主な取引先 | 登録の目安 | 理由 |
|---|---|---|
| 課税事業者の法人・事業者(制作会社、企業の業務委託など) | 登録を検討 | 相手が仕入税額控除を受けるために登録番号入りの請求書を求めることが多い |
| 消費者・一般個人(個人向けサービス、個人からの依頼) | 登録不要なことが多い | 相手は消費税の申告をしないので、インボイスの有無に影響がない |
| 免税事業者・簡易課税の事業者 | 登録不要なことが多い | 相手は仕入税額控除を使わない(または計算に影響しない) |
| プラットフォーム経由(ストック素材、アプリ販売など) | 規約を確認 | プラットフォーム側がまとめて処理する場合と、登録を求める場合がある |
迷ったら、売上の大きい取引先 3 社に「インボイスの登録は必要ですか」と直接聞くのが早いです。「必須ではない」と言われることも珍しくありません。
登録すると何が変わるか
- 消費税の申告と納税が必要になる(これまで免税だった人は新たな負担)
- 請求書に登録番号(T+13桁)、税率ごとの合計、税率ごとの消費税額を記載する
- 発行した請求書の控えを 7 年保存する
- 取引先からの値引き要請の理由がなくなる(相手は全額控除できる)
2割特例で納税額はいくらになるか
免税事業者からインボイス登録した人は、2026 年 9 月 30 日を含む課税期間(個人事業主は 2026 年分の申告)まで「2割特例」が使えます。納税額は「売上にかかる消費税 × 20%」です。経費の集計は不要で、申告書の該当欄にチェックを入れるだけで選べます。
| 年間売上(税抜) | 預かった消費税(10%) | 2割特例の納税額 | 手取りへの影響(目安) |
|---|---|---|---|
| 300 万円 | 30 万円 | 6 万円 | 月 5,000 円 |
| 500 万円 | 50 万円 | 10 万円 | 月 8,300 円 |
| 800 万円 | 80 万円 | 16 万円 | 月 13,300 円 |
2割特例が使えるのは 2026 年分までです。2027 年分からは簡易課税(業種ごとのみなし仕入率)か本則課税を選ぶことになります。サービス業の簡易課税はみなし仕入率 50% なので、納税額は預かった消費税の約 50% まで増えます。簡易課税を使うには 2026 年 12 月末までに届出が必要です。
登録しないと何が起きるか
登録しない場合、課税事業者の取引先はあなたへの支払いにかかる消費税を全額は控除できません。経過措置により 2026 年 9 月までは 80% を控除できましたが、2026 年 10 月から 2029 年 9 月までは 50% になります。相手の負担は「支払額にかかる消費税の 50%」、つまり支払額の約 5% です。2029 年 10 月以降は控除できなくなります。
値引き交渉されたら
- 一方的な値引きの強要や取引停止は、公正取引委員会が独占禁止法・下請法上の問題になり得るとしています。「登録しないなら消費税分 10% を引く」は、相手の実際の負担(経過措置中は支払額の約 5%)を超える要求です
- 応じる場合でも、相手の実負担に相当する範囲(支払額の 5% 程度)を上限に交渉します
- 長期的には、取引先の多くが登録を求めるなら登録したほうが単価を守れます。2割特例があるうちに登録して、単価に消費税を上乗せして請求するのが現実的です
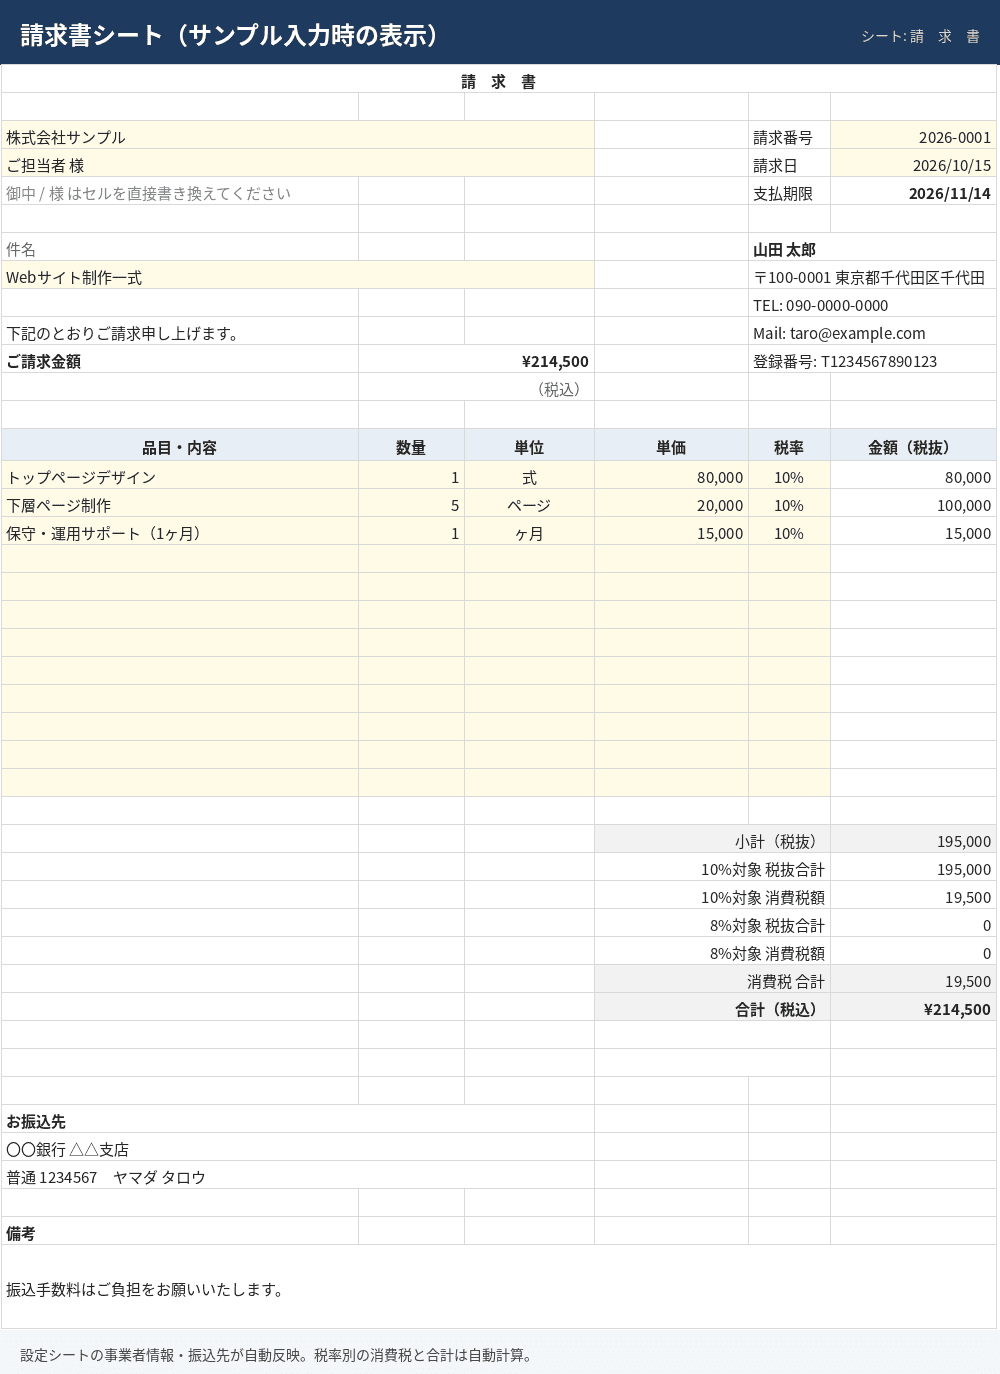
登録後の請求書に必要な項目
- 登録番号(T + 13 桁)
- 取引年月日と取引内容
- 税率ごとに区分した合計金額(税抜または税込)
- 税率ごとの消費税額
- 発行者の氏名・名称と、相手の氏名・名称
請求書を Excel で作っているなら、税率ごとの集計欄を数式で用意しておくと、毎回の計算ミスがなくなります。
制度の期限や割合は改正されることがあります。最終判断は国税庁のインボイス制度特設サイト、または税理士にご確認ください。